Domain thronerben.de kaufen?
Wir ziehen mit dem Projekt
thronerben.de um.
Sind Sie am Kauf der Domain
thronerben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thronerben.de kaufen?
Was ist der Unterschied zwischen einer Erbschaft und einer Schenkung?
Der Unterschied zwischen einer Erbschaft und einer Schenkung liegt darin, wie das Vermögen übertragen wird. Bei einer Erbschaft erfolgt die Übertragung des Vermögens nach dem Tod einer Person aufgrund gesetzlicher Regelungen oder eines Testaments. Bei einer Schenkung hingegen erfolgt die Übertragung zu Lebzeiten einer Person freiwillig und ohne Gegenleistung. Zudem unterliegen Erbschaften in der Regel der Erbschaftssteuer, während Schenkungen unter bestimmten Voraussetzungen steuerfrei sein können. **
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **

Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
Der Gleichheitssatz im Erbschaft- und Schenkungsteuerrecht – dargestellt am Beispiel der gemischten Schenkung, Taschenbuch von Philipp Waldenfels,Der Gleichheitssatz Im Erbschaft- Und Schenkungsteuerrecht – Dargestellt Am Beispiel Der Gemischten Schenkung, Taschenbuch Von Philipp Waldenfels, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57952-7, Seitenanzahl: 18468,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Bewertung von Immobilien hinsichtlich Erbschaft-, Schenkung- und Grundsteuer, Taschenbuch von Felix Lenz, GRIN, 978-3-389-00232-2Steuerliche Bewertung Von Immobilien Hinsichtlich Erbschaft-, Schenkung- Und Grundsteuer, Taschenbuch Von Felix Lenz, Grin, 978-3-389-00232-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Taschenbuch von Robert Opris,Tobias Krause, Gieseking, E u. W, 978-3-7694-1306-9Steuergestaltung Bei Schenkung Und Erbschaft, Taschenbuch Von Robert Opris,tobias Krause, Gieseking, E U. W, 978-3-7694-1306-9, Seitenanzahl: 15759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Thronfolge in einer Monarchie geregelt und welche Faktoren bestimmen die Reihenfolge der potenziellen Thronerben?
Die Thronfolge in einer Monarchie wird in der Regel durch Vererbung bestimmt, wobei der älteste Sohn des Monarchen in der Regel als erster Thronfolger gilt. Sollte der Monarch keinen Sohn haben, kann die Thronfolge auch auf die älteste Tochter oder andere Verwandte übergehen. In einigen Monarchien gibt es auch spezifische Gesetze, die die Thronfolge regeln und die Reihenfolge der potenziellen Thronerben bestimmen. **
-
Wie wird die Thronfolge in einer Monarchie geregelt und welche Rolle spielt dabei das Geschlecht des Thronerben?
In einer Monarchie wird die Thronfolge in der Regel durch die Erbfolge geregelt, wobei der älteste Sohn des Monarchen in vielen Fällen automatisch Thronfolger ist. Das Geschlecht des Thronerben spielt eine entscheidende Rolle, da in den meisten Monarchien männliche Thronerben bevorzugt werden und weibliche Thronerben oft erst nach männlichen Verwandten in der Thronfolge stehen. In einigen Monarchien wurden jedoch Gesetze erlassen, die eine gleichberechtigte Thronfolge unabhängig vom Geschlecht des Thronerben vorsehen. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
Ist Wohnrecht eine Schenkung?
Wohnrecht ist grundsätzlich keine Schenkung, da es sich um ein dingliches Recht handelt, das einer Person das Recht einräumt, in einer bestimmten Immobilie zu wohnen, unabhängig davon, wem die Immobilie gehört. Es wird oft im Rahmen von Erbregelungen oder Schenkungen eingeräumt, um sicherzustellen, dass eine Person lebenslang in einer Immobilie wohnen kann, auch wenn sie nicht der Eigentümer ist. Es kann jedoch auch gegen eine Gegenleistung oder als Teil einer Schenkung gewährt werden, in diesem Fall könnte es als Schenkung angesehen werden. Letztendlich hängt es von den genauen Umständen ab, ob Wohnrecht als Schenkung betrachtet wird. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Gleichheitssatz im Erbschaft- und Schenkungsteuerrecht – dargestellt am Beispiel der gemischten Schenkung, Taschenbuch von Philipp Waldenfels,Der Gleichheitssatz Im Erbschaft- Und Schenkungsteuerrecht – Dargestellt Am Beispiel Der Gemischten Schenkung, Taschenbuch Von Philipp Waldenfels, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57952-7, Seitenanzahl: 18468,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Erbschaft und einer Schenkung?
Der Unterschied zwischen einer Erbschaft und einer Schenkung liegt darin, wie das Vermögen übertragen wird. Bei einer Erbschaft erfolgt die Übertragung des Vermögens nach dem Tod einer Person aufgrund gesetzlicher Regelungen oder eines Testaments. Bei einer Schenkung hingegen erfolgt die Übertragung zu Lebzeiten einer Person freiwillig und ohne Gegenleistung. Zudem unterliegen Erbschaften in der Regel der Erbschaftssteuer, während Schenkungen unter bestimmten Voraussetzungen steuerfrei sein können. **
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie wird die Thronfolge in einer Monarchie geregelt und welche Faktoren bestimmen die Reihenfolge der potenziellen Thronerben?
Die Thronfolge in einer Monarchie wird in der Regel durch Vererbung bestimmt, wobei der älteste Sohn des Monarchen in der Regel als erster Thronfolger gilt. Sollte der Monarch keinen Sohn haben, kann die Thronfolge auch auf die älteste Tochter oder andere Verwandte übergehen. In einigen Monarchien gibt es auch spezifische Gesetze, die die Thronfolge regeln und die Reihenfolge der potenziellen Thronerben bestimmen. **
-
Wie wird die Thronfolge in einer Monarchie geregelt und welche Rolle spielt dabei das Geschlecht des Thronerben?
In einer Monarchie wird die Thronfolge in der Regel durch die Erbfolge geregelt, wobei der älteste Sohn des Monarchen in vielen Fällen automatisch Thronfolger ist. Das Geschlecht des Thronerben spielt eine entscheidende Rolle, da in den meisten Monarchien männliche Thronerben bevorzugt werden und weibliche Thronerben oft erst nach männlichen Verwandten in der Thronfolge stehen. In einigen Monarchien wurden jedoch Gesetze erlassen, die eine gleichberechtigte Thronfolge unabhängig vom Geschlecht des Thronerben vorsehen. **
Ähnliche Suchbegriffe für Schenkung
-
Steuerliche Bewertung von Immobilien hinsichtlich Erbschaft-, Schenkung- und Grundsteuer, Taschenbuch von Felix Lenz, GRIN, 978-3-389-00232-2Steuerliche Bewertung Von Immobilien Hinsichtlich Erbschaft-, Schenkung- Und Grundsteuer, Taschenbuch Von Felix Lenz, Grin, 978-3-389-00232-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Taschenbuch von Robert Opris,Tobias Krause, Gieseking, E u. W, 978-3-7694-1306-9Steuergestaltung Bei Schenkung Und Erbschaft, Taschenbuch Von Robert Opris,tobias Krause, Gieseking, E U. W, 978-3-7694-1306-9, Seitenanzahl: 15759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schenkung und Ausschlagung einer Erbschaft oder eines Vermächtnisses zum Vorteil eines Anderen im BGB, Gebundene Ausgabe von Emil Stützel, De Gruyter,Schenkung Und Ausschlagung Einer Erbschaft Oder Eines Vermächtnisses Zum Vorteil Eines Anderen Im Bgb, Gebundene Ausgabe Von Emil Stützel, De Gruyter, 978-3-11-266017-1, Seitenanzahl: 38109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
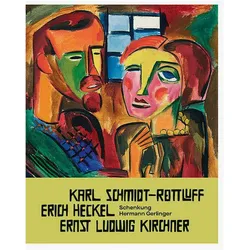
Schenkung Hermann Gerlinger, Sachbücher von Florence Thurmes, Kunstsammlungen am Theaterplatz Kunstsammlungen ChemnitzDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Ist Wohnrecht eine Schenkung?
Wohnrecht ist grundsätzlich keine Schenkung, da es sich um ein dingliches Recht handelt, das einer Person das Recht einräumt, in einer bestimmten Immobilie zu wohnen, unabhängig davon, wem die Immobilie gehört. Es wird oft im Rahmen von Erbregelungen oder Schenkungen eingeräumt, um sicherzustellen, dass eine Person lebenslang in einer Immobilie wohnen kann, auch wenn sie nicht der Eigentümer ist. Es kann jedoch auch gegen eine Gegenleistung oder als Teil einer Schenkung gewährt werden, in diesem Fall könnte es als Schenkung angesehen werden. Letztendlich hängt es von den genauen Umständen ab, ob Wohnrecht als Schenkung betrachtet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.